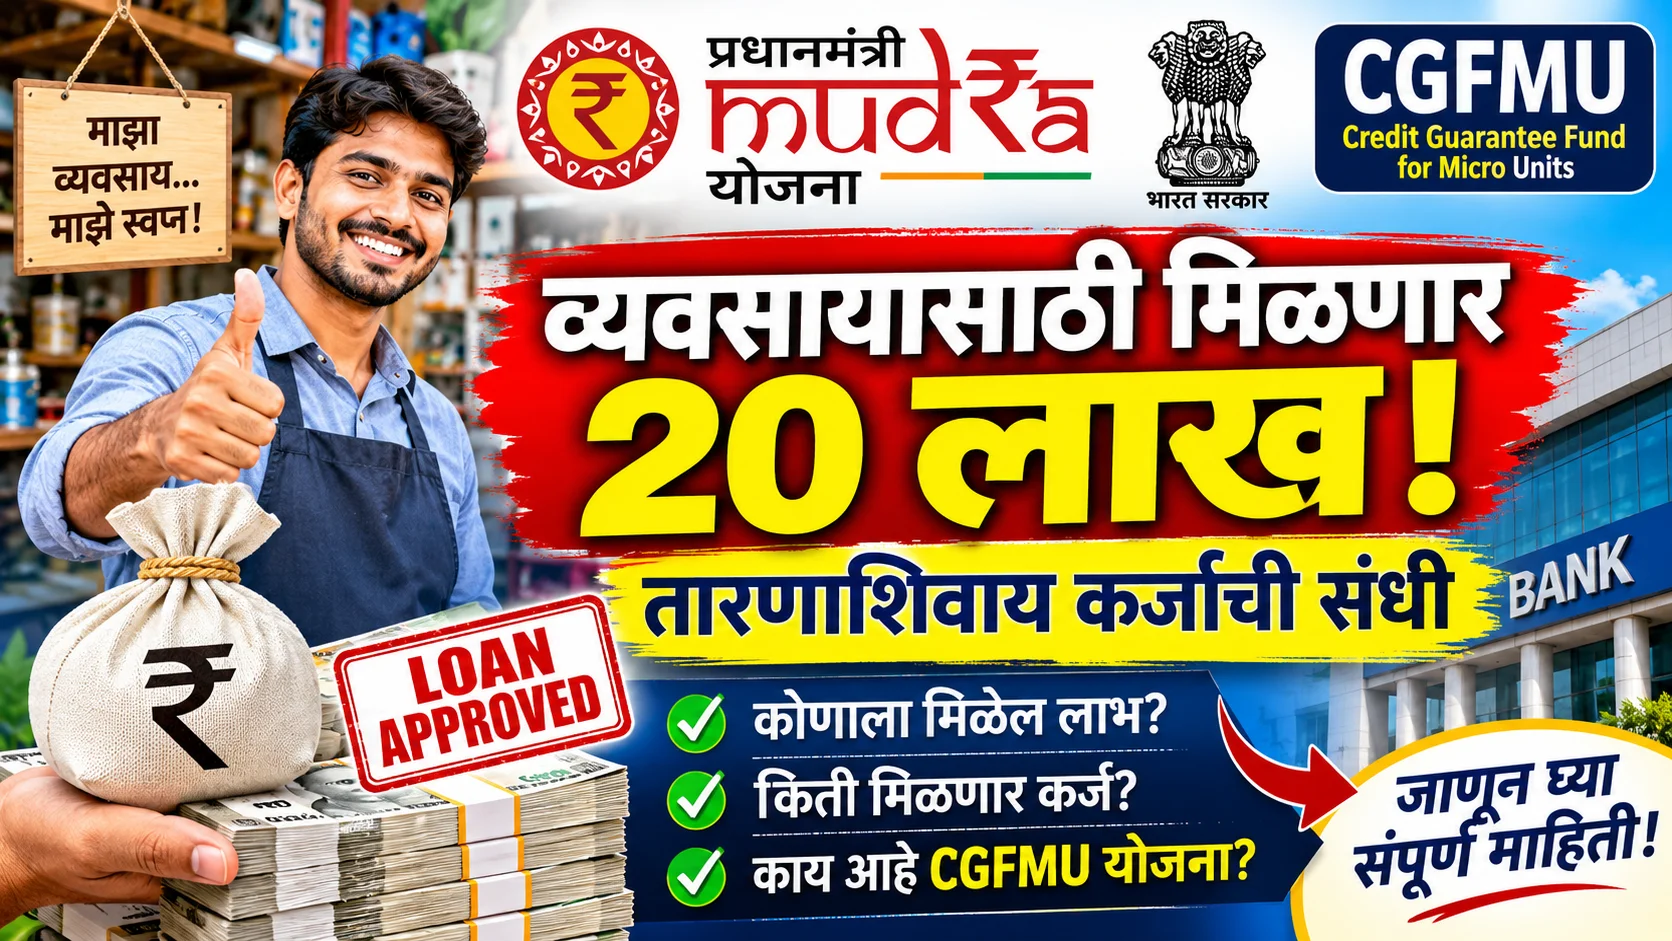
स्वतःचा व्यवसाय सुरू करण्याचे स्वप्न अनेकजण पाहतात. मात्र, व्यवसायासाठी आवश्यक भांडवल उपलब्ध नसल्यामुळे अनेकांना आपली कल्पना प्रत्यक्षात आणता येत नाही. त्यातच बँकेकडून कर्ज घेताना मालमत्ता किंवा मौल्यवान वस्तू तारण ठेवण्याची अट अनेकांसाठी अडचणीची ठरते. ही अडचण कमी करण्यासाठी केंद्र सरकारने प्रधानमंत्री मुद्रा योजनेशी संबंधित CGFMU (Credit Guarantee Fund for Micro Units) ही पतहमी सुविधा उपलब्ध करून दिली आहे.
या सुविधेमुळे सूक्ष्म उद्योगांना कर्ज मिळण्याची प्रक्रिया सुलभ होण्यास मदत होते. विशेष म्हणजे, प्रधानमंत्री मुद्रा योजनेच्या तरुण प्लस श्रेणीअंतर्गत पात्र व्यावसायिकांना 20 लाख रुपयांपर्यंतचे कर्ज मिळू शकते. या कर्जासाठी पात्रतेनुसार तारणाची आवश्यकता नसते. नेमकी ही सुविधा काय आहे आणि सामान्य नागरिकांना तिचा कसा फायदा होऊ शकतो, जाणून घेऊया.

Table of Contents
CGFMU म्हणजे नेमके काय?
CGFMU म्हणजेच Credit Guarantee Fund for Micro Units. मराठीत याला सूक्ष्म उद्योगांसाठी पतहमी निधी असे म्हणतात.
लहान व्यावसायिकांना बँकांकडून कर्ज मिळताना अनेकदा जोखमीचा मुद्दा उपस्थित होतो. कर्जदाराने घेतलेली रक्कम परत केली नाही, तर बँकेचे नुकसान होण्याची शक्यता असते. ही जोखीम कमी करण्यासाठी CGFMU अंतर्गत पात्र कर्जांना पतहमी दिली जाते.
यामुळे बँकांचा कर्ज देण्याबाबतचा विश्वास वाढतो आणि छोट्या व्यावसायिकांना आर्थिक मदत मिळण्याचा मार्ग अधिक सुलभ होतो.

या योजनेत सरकारने 5,000 कोटी रुपयांच्या पतहमी निधीची तरतूद केल्याची माहिती देण्यात आली आहे. तसेच आगामी पाच वर्षांत या माध्यमातून मोठ्या प्रमाणावर कर्जपुरवठा करण्याचे उद्दिष्ट आहे.
प्रधानमंत्री मुद्रा योजनेतून किती कर्ज मिळते?
प्रधानमंत्री मुद्रा योजनेअंतर्गत लघु आणि सूक्ष्म व्यवसायांना त्यांच्या गरजेनुसार वेगवेगळ्या श्रेणींमध्ये कर्ज उपलब्ध करून दिले जाते.
या योजनेतील चार प्रमुख श्रेणी पुढीलप्रमाणे आहेत.
1. शिशू श्रेणी :
नवीन व्यवसाय सुरू करू इच्छिणाऱ्या व्यक्तींना 50 हजार रुपयांपर्यंत कर्ज मिळू शकते.
2. किशोर श्रेणी :
व्यवसायाचा विस्तार किंवा पुढील आर्थिक गरजा पूर्ण करण्यासाठी 50 हजारांपेक्षा अधिक आणि 5 लाख रुपयांपर्यंत कर्ज उपलब्ध आहे.
3. तरुण श्रेणी :
व्यवसाय वाढवण्यासाठी किंवा मोठ्या आर्थिक गरजा पूर्ण करण्यासाठी 5 लाखांपेक्षा अधिक आणि 10 लाख रुपयांपर्यंत कर्ज मिळू शकते.
4. तरुण प्लस श्रेणी :
या श्रेणीअंतर्गत पात्र उद्योजकांना 20 लाख रुपयांपर्यंत कर्ज मिळण्याची सुविधा आहे. मात्र, यासाठी संबंधित व्यक्तीने यापूर्वी तरुण श्रेणीतून घेतलेल्या कर्जाची योग्य परतफेड केलेली असणे आवश्यक आहे.
CGFMU सुविधेमुळे सामान्य नागरिकांना काय फायदा होणार?
स्वतःचा व्यवसाय सुरू करण्यासाठी मोठी मालमत्ता किंवा मौल्यवान वस्तू तारण ठेवणे प्रत्येकालाच शक्य नसते. अशा व्यक्तींसाठी ही पतहमी सुविधा उपयुक्त ठरू शकते.
CGFMU मुळे बँकांना पात्र कर्जासाठी पतहमीचे संरक्षण मिळते. त्यामुळे कर्ज देताना बँकांवरील आर्थिक जोखीम कमी होण्यास मदत होते.
या सुविधेचे प्रमुख फायदे पुढीलप्रमाणे आहेत.
- पात्र व्यावसायिकांना तारणाशिवाय कर्ज मिळण्यास मदत.
- नवीन व्यवसाय सुरू करण्यासाठी आर्थिक पाठबळ.
- छोट्या उद्योगांच्या विस्ताराला प्रोत्साहन.
- बँकांचा कर्जपुरवठा करण्याबाबतचा विश्वास वाढण्यास मदत.
- स्वयंरोजगाराच्या संधी निर्माण होण्यास चालना.
- सूक्ष्म आणि लघु उद्योगांना भांडवल उपलब्ध होण्याचा मार्ग सुलभ.
20 लाखांचे कर्ज मिळवण्यासाठी कोणत्या गोष्टी लक्षात ठेवाव्यात?
प्रधानमंत्री मुद्रा योजनेतून 20 लाख रुपयांपर्यंतचे कर्ज मिळवायचे असल्यास तरुण प्लस श्रेणीचे नियम पूर्ण करणे आवश्यक आहे.
विशेषतः, यापूर्वी तरुण श्रेणीतून घेतलेल्या कर्जाची नियमित आणि योग्य परतफेड केलेली असणे महत्त्वाचे आहे. याशिवाय अर्जदाराचा व्यवसाय, आर्थिक परिस्थिती, कर्जफेडीची क्षमता आणि बँकेचे निकष यांचाही विचार केला जातो.
त्यामुळे केवळ अर्ज केल्याने 20 लाख रुपयांचे कर्ज मंजूर होईलच असे नाही. अंतिम निर्णय संबंधित बँक किंवा कर्जपुरवठा करणारी वित्तीय संस्था घेते.
व्यवसाय सुरू करण्याचे स्वप्न होणार साकार?
एकंदरीत, CGFMU ही सुविधा सूक्ष्म व्यावसायिकांसाठी महत्त्वाची ठरू शकते. स्वतःचा व्यवसाय सुरू करण्यासाठी भांडवलाची कमतरता असलेल्या व्यक्तींना प्रधानमंत्री मुद्रा योजनेच्या माध्यमातून आर्थिक मदत मिळवण्याची संधी उपलब्ध होते.
विशेष म्हणजे, पात्र कर्जदारांना तारणाची अट न लावता कर्ज उपलब्ध होण्यास पतहमी यंत्रणा मदत करते. त्यामुळे छोट्या उद्योजकांना व्यवसाय सुरू करण्यासाठी तसेच अस्तित्वात असलेल्या व्यवसायाचा विस्तार करण्यासाठी आर्थिक पाठबळ मिळू शकते.
महत्त्वाची सूचना : CGFMU ही बँकांना दिली जाणारी पतहमी सुविधा आहे. याचा अर्थ प्रत्येक अर्जदाराला कर्ज हमखास मिळते किंवा कर्जफेड न झाल्यास सरकार संपूर्ण रक्कम थेट भरते, असा होत नाही. कर्ज मंजुरी आणि पतहमीचे संरक्षण हे योजनेच्या लागू नियम व अटींनुसार ठरते.